«#فماک»؛ از زیاندهی تا جهش سودآوری، با سه محرک تازه برای نیمه دوم سال
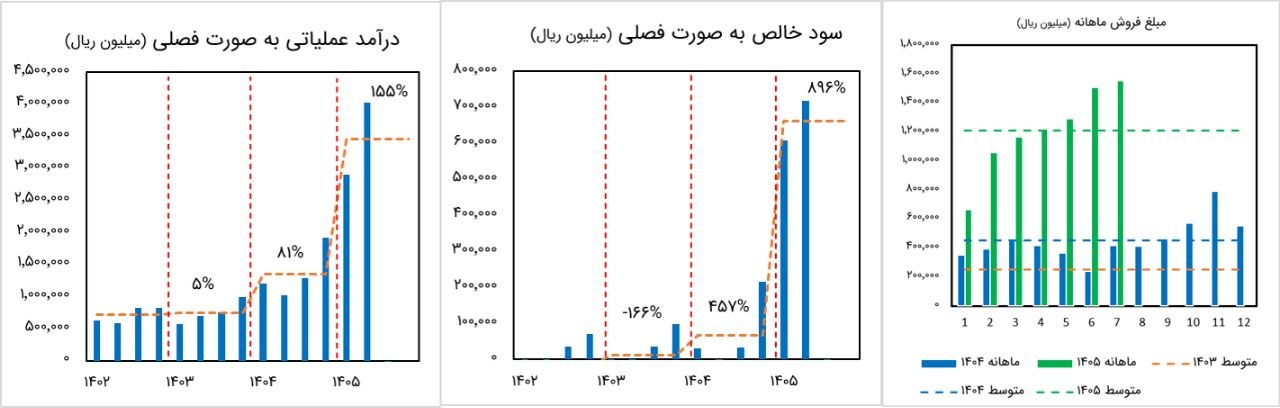
یکی از شرکتهایی که طی دو سال اخیر تغییر قابلتوجهی در عملکرد مالی داشته، ماداکتو استیل کرد با نماد «فماک» است؛ شرکتی که سال ۱۴۰۲ زیانده بود، در سالهای بعد به سودآوری رسید و حالا در ششماهه نخست ۱۴۰۵ حدود ۱۳۲ میلیارد تومان سود خالص شناسایی کرده است.
فماک تولیدکننده تخصصی استیلکورد است؛ سیمهای فولادی تقویتکنندهای که در تولید تایرهای رادیال استفاده میشوند. مشتریان اصلی شرکت، تایرسازان داخلی هستند و به همین دلیل، وضعیت تولید صنعت لاستیک مستقیماً بر تقاضای محصولات فماک اثر میگذارد.
بازار استیلکورد در ایران تولیدکنندگان محدودی دارد و #فماک از بازیگران اصلی آن است. مهمترین رقیب شرکت، محصولات وارداتی هستند؛ بنابراین افزایش نرخ ارز با گرانتر کردن استیلکورد خارجی، میتواند موقعیت رقابتی فماک را تقویت کند.
مواد اولیه اصلی شرکت شامل مفتول فولادی پرکربن، مس و روی است که عمدتاً از داخل تأمین میشوند. البته قیمت این مواد نیز از نرخ ارز و قیمتهای جهانی تأثیر میپذیرد.
🔹 تحول اول؛ جهش تولید و احتمال رشد بیشتر تقاضا
تولید شرکت در ششماهه نخست امسال به ۳٬۸۶۷ تن رسیده که نسبت به دوره مشابه سال قبل ۶۶ درصد افزایش داشته است. از طرف دیگر، با خروج تایر سواری از قیمتگذاری دستوری و برنامه تایرسازان برای افزایش تولید، انتظار میرود تقاضا برای استیلکورد در نیمه دوم تقویت شود.
🔹 تحول دوم؛ افزایش نرخ فروش
فماک در اطلاعیه ۱۱ آبان اعلام کرد نرخ فروش استیلکورد از ۲۲۴ هزار تومان به ۲۸۵ هزار تومان به ازای هر کیلو افزایش یافته است؛ یعنی ۲۷٫۲ درصد رشد نرخ فروش. این افزایش نرخ در کنار احتمال رشد مقدار فروش، میتواند درآمد عملیاتی شرکت را در ماههای آینده تقویت کند.
🔹 تحول سوم؛ افزایش نرخ ارز، هم فرصت و هم تهدید
با عبور نرخ دلار حواله از محدوده ۱۹۲ هزار تومان، مزیت رقابتی تولید داخلی در برابر واردات میتواند بیشتر شود و زمینه رشد نرخ فروش محصولات فراهم شود.
اما روی دیگر ماجرا، بدهی ارزی فماک است. شرکت تسهیلاتی با مبلغ اولیه ۲۳ میلیون یورو از صندوق توسعه ملی دریافت کرده و افزایش نرخ ارز میتواند از محل تسعیر مانده بدهی، هزینه قابلتوجهی به سود خالص تحمیل کند. طبق تفسیر گزارش مدیریتی شرکت در شهریورماه، در ماه های شهریور و مهر بخشی از این بدهی تسویه شده و قرار است در نیمه دوم سال نیز این پرداخت ها صورت بگیرد و خوده شرکت رقمی در حدود ۴۴ میلیارد تومان به عنوان زیان تسعیر در نظر گرفته است.
فماک در ششماهه نخست ۱۴۰۵ حدود ۶۹۱ میلیارد تومان درآمد و ۱۳۲ میلیارد تومان سود خالص ثبت کرده است؛ درحالیکه سود خالص دوره مشابه سال قبل تنها حدود ۵ میلیارد تومان بود. این جهش نشان میدهد شرکت از مرحله سودآوری بسیار محدود عبور کرده و به سطح جدیدی از عملکرد عملیاتی رسیده است.
فروش مهرماه نیز به حدود ۱۵۵ میلیارد تومان رسیده و مجموع درآمد هفتماهه را به ۸۴۷ میلیارد تومان رسانده است. مدیریت برای کل سال حدود ۱٬۶۴۹ میلیارد تومان فروش و ۲۵۵ میلیارد تومان سود خالص پیشبینی کرده است که به نظر به راحتی قابل دستیابی است و نسبت p/e سهم که در سال های قبل در زیان بود را با قیمت امروز که ۲۷۵۰ تومان است، به حوالی ۴ خواهد رساند.
بنابراین #فماک از منظر تغییر روند سودآوری، نمادی قابلتوجه برای رصد گزارشهای ماهانه و فصلی پیشروست و از نظر نموداری نیز در وضعیت آماده حرکت قرار دارد.
حتما بررسی و دنبال شود
۱۴۰۵/۰۸/۲۶
نمودار فصلی سود و زیانی #فماک