♦️از دیروز نرخ بهره بینبانکی از ۲۴٪ به ۳۴٪ جهش کرده و خیلیها از این موضوع ترسیدهاند و آن را عاملی برای ریزش بازار سرمایه میدانند. اما اجازه بدهید کمی دقیقتر به موضوع نگاه کنیم.
♦️نرخ بهره بینبانکی (نرخی که بانکها در معاملات بین خودشان با آن تأمین مالی میکنند): ۳۴٪
♦️نرخ تورم نقطهای مهرماه: ۷۶٫۸٪
حالا ببینیم در سال ۹۹ وضعیت چگونه بود:
در آن سال:
🔹 میانگین تورم: ۳۶٪
🔹 میانگین نرخ بهره بینبانکی: ۱۷٪
🔹 اختلاف: ۱۹ واحد درصد
در حال حاضر اختلاف نرخ تورم و بهره بینبانکی به ۴۲٫۸ واحد درصد رسیده؛ یعنی شکاف فعلی حدود ۱۲۵٪ بزرگتر از شکاف سال ۹۹ است.
البته باید توجه داشت که این مقایسه از نظر آماری کاملاً همجنس نیست، زیرا در یک طرف از تورم نقطهای و در طرف دیگر از میانگین تورم سالانه استفاده شده است. با این حال، برای درک تفاوت شرایط پولی دو دوره، تصویر قابلتوجهی ارائه میدهد.
از طرف دیگر، انتظارات تورمی نیز به دلیل شرایط جنگی و محاصره دریایی بهشدت بالاست.
بنابراین مقایسه شرایط فعلی با سال ۹۹ چندان درست نیست.
✅تا زمانی که جنگ و محاصره ادامه دارد، انتظارات تورمی بالاست و نرخ بهره حقیقی بهشدت منفی است؛ در چنین شرایطی نباید انتظار داشت مردم بهراحتی داراییهای خود را بفروشند، از بازارهای ریسکی خارج شوند و به سود سپردههای بانکی قانع شوند.
اما اگر شرایط جنگی پایان پیدا کند و ریسکهای سیاسی و اقتصادی کاهش یابد، انتظارات تورمی نیز میتواند بهشدت تعدیل شود. در ادامه، با کاهش تورم، نرخ بهره حقیقی به محدوده صفر نزدیکتر خواهد شد.
در چنین شرایطی احتمال دارد جذابیت سپردههای بانکی افزایش پیدا کند و بعد از رشد اولیه بازارهایی مثل بورس بخاطر کاهش ریسک سیستماتیک و کاهش صرف ریسک بازار شاهد خروج نقدینگی از بازارهای ریسکی، از جمله بورس، و حرکت آن به سمت سپردههای بانکی باشیم.
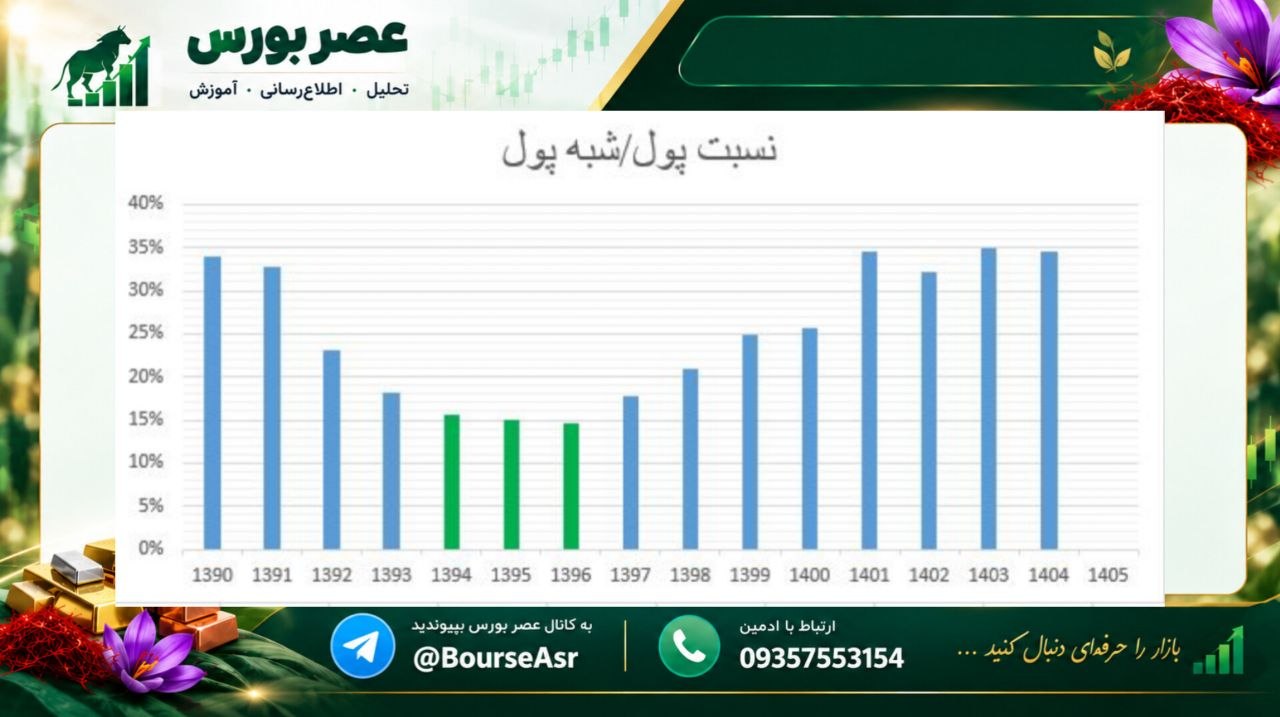
✔️پول :در اقتصاد به اسکناس و سکه در دست مردم + سپرده های دیداری(کوتاه مدت و جاری) پول نامیده می شود.
✔️شبه پول : به سپرده های مدت دار ،شبه پول میگند.
نسبت این دو بهم یک نسبت مهم برای محاسبه انتظارات تورمی هست.عموما وقتی انتظارات تورمی بالاست کسی پول مدت دار در بانک ها نمیگذارد چون از تورم عقب می ماند.
در سال های ۱۳۹۴ تا ۱۳۹۶ این نسبت به کمترین حد خود رسید یعنی مردم چون انتظارات تورمی کمی داشتند پول ها را به صورت مدت دار در بانک ها میگذاشتند اما در ۴سال اخیر این عدد به شدت رشد کرده و دیگر کسی پول مدت دار در بانک نمیگذارد که نباید هم بگذاریم چون پول مان نابود می شود.
اگر تا انتهای سال توافقی شکل بگیرد و انتظارات تورمی کاهش پیدا کند ،انتظار داریم در سال ۱۴۰۶ این نسبت به سمت پایین تعدیل شود!