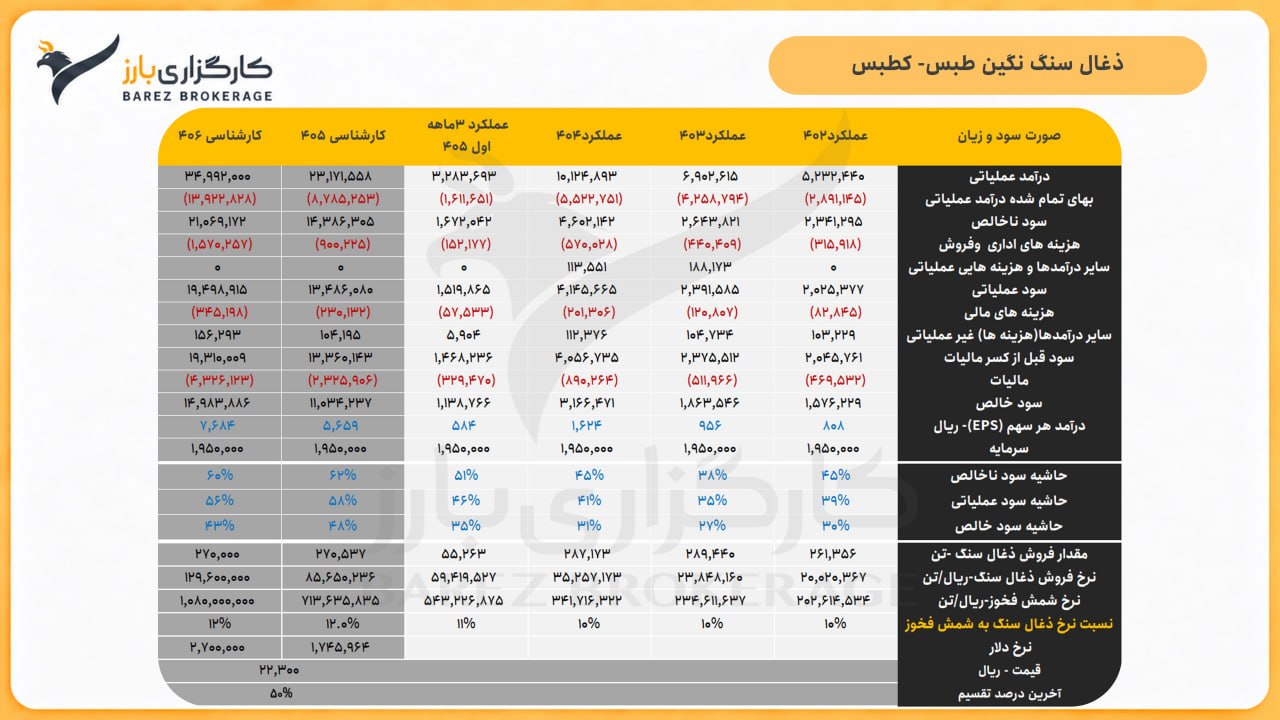

بررسی صورت سود و زیان و مفروضات بنیادی «ذغال سنگ نگین طبس (کطبس)» نشاندهنده یک تحول ساختاری در سودآوری شرکت تحت تأثیر محرکهای نرخی است:
• جهش در سودآوری و درآمد هر سهم (EPS): درآمد هر سهم شرکت از ۱,۶۲۴ ریال در عملکرد ۴۰۴، با رشدی حدود ۲۴۸ درصدی به ۵,۶۵۹ ریال در کارشناسی ۴۰۵ و ۷,۶۸۴ ریال در کارشناسی ۴۰۶ برآورد شده است. تحقق ۵۸۴ ریال سود در عملکرد ۳ماهه اول ۴۰۵ نیز تأییدکننده مسیر صعودی سودآوری نسبت به دورههای پیشین است.
• رشد نرخمحور به جای حجممحور: مقدار فروش ذغال سنگ شرکت تغییر محسوسی ندارد و در محدوده باثبات ۲۷۰ تا ۲۸۹ هزار تن در نوسان است (۲۷۰,۵۳۷ تن برای کارشناسی ۴۰۵)؛ بنابراین عامل کلیدی جهش درآمد عملیاتی (از ۱۰,۱۲۴,۸۹۳ میلیون ریال در ۴۰۴ به ۲۳,۱۷۱,۵۵۸ میلیون ریال در کارشناسی ۴۰۵)، رشد شتابان نرخ فروش ذغال سنگ از ۳۵,۲۵۷,۱۷۳ ریال/تن به ۸۵,۶۵۰,۲۳۶ ریال/تن در سال ۴۰۵ است.
• اهرم عملیاتی و تغییر ضریب قیمتی: علاوهبر رشد نرخ شمش فخوز، «نسبت نرخ ذغال سنگ به شمش فخوز» از کف تاریخی ۱۰٪ در سالهای ۴۰۲ تا ۴۰۴ به ۱۲٪ در برآورد کارشناسی ۴۰۵ و ۴۰۶ افزایش یافته است. این افزایش ضریب، محرک اصلی جهش حاشیه سود ناخالص به ۶۲٪ و حاشیه سود خالص به ۴۸٪ در کارشناسی ۴۰۵ بوده است.
• ارزندگی تابلویی سهم: با لحاظ قیمت تابلو معادل ۲۲,۳۰۰ ریال و سود تحلیلی ۵,۶۵۹ ریالی برای سال ۴۰۵، نسبت P/E آیندهنگر (Forward) سهم به محدوده جذاب زیر ۴ واحد (حدود ۳.۹) میرسد که در کنار آخرین درصد تقسیم ۵۰ درصدی، پتانسیل بازدهی نقدی و بنیادی قابلتوجهی را نشان میدهد.
برای جزئیات به تصویر پیوست شده مراجعه کنید.