چشمانداز اقتصاد و بازارهای جهانی در سال ۲۰۲۷ به روایت UBS: آزمون بزرگ «تداوم تابآوری»
سال ۲۰۲۶ در حالی رو به پایان است که اقتصاد جهانی و بازارهای سهام، برخلاف تمام هشدارها و نگرانیهای اولیه، عملکردی فراتر از انتظار به نمایش گذاشتند. با وجود جهش ۵۲ درصدی قیمت نفت به دلیل بسته شدن تنگه هرمز، تداوم درگیریها در خاورمیانه و اوکراین، افزایش نرخ بهره توسط برخی بانکهای مرکزی و رشد بدهی دولتها، اقتصاد جهانی در مسیر ثبت رشد ۳.۳ درصدی قرار گرفت و سرمایهگذاریهای مرتبط با هوش مصنوعی با دو برابر شدن نسبت به سال قبل، به مرز ۱ تریلیون دلار رسید.
اکنون، دپارتمان مدیریت ثروت جهانی بانک سوئیسی UBS در گزارش سالانه خود با عنوان «تداوم تابآوری» (Sustaining resilience)، نقشه راه سرمایهگذاری در سال ۲۰۲۷ را ترسیم کرده است. پیام اصلی UBS برای سال پیش رو روشن است: «صرفاً به تابآوری بازار تکیه نکنید؛ تابآوری را در پرتفوی خود بسازید».
چهار پرسش کلیدی که مسیر بازارهای ۲۰۲۷ را تعیین میکنند
تحلیلگران UBS معتقدند حفظ روند صعودی و ثبات بازارها در سال ۲۰۲۷ در گرو پاسخ به چهار چالش بنیادین است:
۱. آیا هوش مصنوعی (AI) همچنان اشتیاق سرمایهگذاران را توجیه خواهد کرد؟
در سناریوی پایه UBS، سرمایهگذاری جهانی در حوزه هوش مصنوعی از ۱ تریلیون دلار در سال ۲۰۲۶ به ۱.۴ تریلیون دلار در سال ۲۰۲۷ و ۱.۵ تریلیون دلار در سال ۲۰۲۸ افزایش خواهد یافت. حدود ۸۰ درصد این هزینهکرد توسط غولهای فناوری دارای ترازنامه قوی (آلفابت، آمازون، متا، مایکروسافت و اسپیسایکس) تأمین میشود. با کاهش بیش از ۵۰ درصدی هزینه پردازش توکنها از ماه می و رشد ۶ برابری مصرف، تقاضای واقعی در حال گسترش است.
• توصیه UBS: با وجود تداوم رشد، تمرکز بیشازحد بازار (۴۰ درصد از وزن شاخص S&P500در اختیار ۱۰ شرکت بزرگ است) ریسک نوسانات را بالا برده است. سرمایهگذاران باید ضمن حفظ حضور در این روند، تمرکز خود را از شرکتهای پرریسک و اهرمی به سمت هایپراسکیلرهای (Hyperscalers) با جریان نقدی قوی و رهبران حوزه تجهیزات نیمههادی و ریختهگری تراشه محدود کنند.
۲. آیا وارد رژیم ساختاری جدیدی از تورم و نرخ بهره شدهایم؟
UBS معتقد است جهش تورمی سال ۲۰۲۶ عمدتاً ناشی از شوکهای انرژی بوده و در سال ۲۰۲۷ فروکش خواهد کرد. پیشبینی میشود میانگین تورم آمریکا از ۳.۴ درصد در سال ۲۰۲۶ به ۲.۳ درصد در سال ۲۰۲۷ کاهش یابد (تورم منطقه یورو ۳.۱ درصد و تورم جهانی ۳.۴ درصد برآورد شده است).
• وضعیت نرخ بهره: با وجود تعدیل تورم، هزینههای سنگین دولتها در حوزه دفاع، زیرساخت و امنیت انرژی در کنار سرمایهگذاریهای کلان بخش خصوصی، نرخهای بهره واقعی و بازده اوراق قرضه را بالاتر از استانداردهای دهه ۲۰۱۰ نگه خواهد داشت.
•
۳. آیا بدهی دولتها میتواند بدون ایجاد بحران مالی به رشد خود ادامه دهد؟
بدهی دولتها در اقتصادهای توسعهیافته به سطوح بیسابقهای پس از جنگ جهانی دوم رسیده و بازتأمین مالی (Refinancing) بدهیهای ارزان دوران همهگیری با نرخهای بهره جدید، هزینه خدمات بدهی را افزایش داده است. با این حال، UBS انتظار وقوع یک بحران سیستماتیک همزمان را ندارد. دولتها ابزارهایی نظیر تنظیم سررسید انتشار اوراق، عملیات بازخرید و هدایت نهادهای مالی داخلی به سمت خرید اوراق را در اختیار دارند. با این وجود، فشارهای مالی به صورت تدریجی خود را در قالب نوسانات ارزی و فشار بر بازده واقعی نشان خواهند داد.
۴. آیا متغیرهای اقتصادی همچنان بر ژئوپلیتیک غلبه خواهند کرد؟
در سال ۲۰۲۶، تنشهای خاورمیانه و جنگ اوکراین شوکهای مقطعی ایجاد کردند، اما دادههای تاریخی نشان میدهد شاخص S&P500به طور میانگین ظرف ۱۶ روز شوکهای ژئوپلیتیکی را پشت سر میگذارد. UBS پیشبینی میکند در سال ۲۰۲۷ نیز رقابت راهبردی آمریکا و چین (بهویژه در فناوری و مواد معدنی حیاتی) و تنشهای منطقهای ادامه یابد، اما بنیادهای اقتصادی و سودآوری شرکتها محرک اصلی بازدهی بازار باقی بمانند.
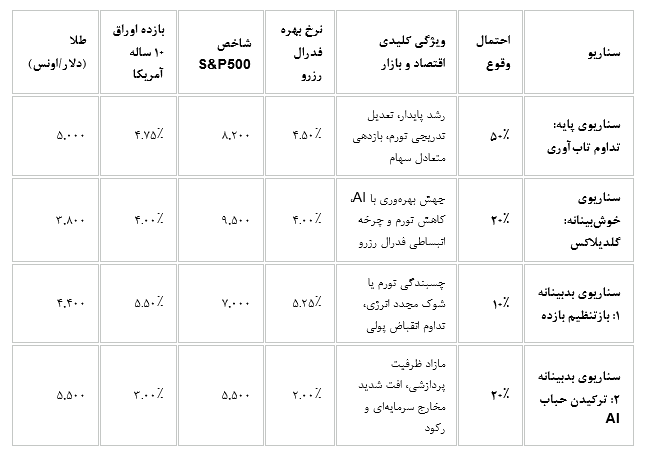
سناریوهای چهارگانه UBS برای پایان سال ۲۰۲۷
بانک UBS چهار سناریوی محتمل را با هدفگذاریهای مشخص برای داراییهای کلیدی ترسیم کرده است:
استراتژیهای پیشنهادی برای چینش پرتفوی در سال ۲۰۲۷
بر اساس جمعبندی دپارتمان سرمایهگذاری UBS، سرمایهگذاران برای عبور موفق از نوسانات سال ۲۰۲۷ باید پنج راهبرد عملیاتی را در دستور کار قرار دهند:
۱. بازتوزیع سبد سهام (کاهش تمرکز بر فناوری آمریکا): با توجه به ارزشگذاریهای بالا در آمریکا، دیدگاه UBS نسبت به سهام جهانی و آمریکا به «خنثی» (Neutral) تغییر یافته و منطقه یورو به عنوان بازار سهام ترجیحی معرفی شده است (با رشد سودآوری مشابه ۱۵ درصد اما ارزشگذاری ارزانتر). در سطح صنایع نیز صنعت (Industrials) و بهداشت و درمان (Health Care) برای تنوعبخشی پیشنهاد میشوند.
۲. سرمایهگذاری در نوآوریهای تحولآفرین: فراتر از هوش مصنوعی، دو ابرروند دیگر مورد تأکید هستند:
o برق و منابع: پیشبینی سرمایهگذاری ۳۲ تریلیون دلاری در زیرساختهای برقی جهان طی دهه آینده، که مس را به فلز صنعتی محبوب UBS (با هدف قیمتی ۱۵,۵۰۰ دلار در هر تن تا پایان ۲۰۲۷) تبدیل کرده است.
o اقتصاد طول عمر (Longevity): رشد سالانه ۶ درصدی این بخش و رسیدن به ارزش ۸ تریلیون دلار تا سال ۲۰۳۰ با محوریت داروهای درمان چاقی، انکولوژی و فناوریهای پزشکی.
۳. بازگشت به اوراق با درآمد ثابت (Fixed Income): نرخهای بهره فعلی نقطه ورود جذابی ایجاد کردهاند. UBS سررسیدهای میانمدت (۲ تا ۱۰ سال) در اوراق باکیفیت را برای ایجاد سپر دفاعی و اوراق بازارهای نوظهور و پربازده (High Yield) را با گزینش دقیق برای کسب جریان نقدی بالاتر توصیه میکند.
۴. پناهگاه طلا و کالاها: با وجود احتمال اصلاح کوتاهمدت طلا به زیر ۴,۰۰۰ دلار به دلیل نرخهای بهره واقعی بالا، تقاضای بانکهای مرکزی و نگرانیهای بدهی دولتها، قیمت طلا را تا پایان ۲۰۲۷ به ۵,۰۰۰ دلار خواهد رساند. خرید در اصلاحهای زیر ۴,۰۰۰ دلار و استفاده از سبدهای کالایی با مدیریت فعال توصیه میشود.
۵. بهرهگیری از فرصتهای ارزی و داراییهای جایگزین: در بازار ارز، پوند بریتانیا (GBP) و سبد متنوعی از ارزهای بازارهای نوظهور (مانند پزوی مکزیک و رئال برزیل) برای استراتژیهای «کری ترید» (Carry Trade) جذاب هستند و فرانک سوئیس (CHF) به عنوان ارز تأمین مالی پیشنهاد میشود. همچنین، صندوقهای پوشش ریسک (Hedge Funds) و زیرساختهای خصوصی برای کاهش همبستگی پرتفوی با بازارهای سنتی کلیدی ارزیابی شدهاند.
تحلیلگر : مهدی میرکماندار