«نخریس»؛ جهش سودآوری و ظرفیتهای جذاب برای نیمه دوم سال
یکی از شرکتهایی که به نظر میرسد در نیمه دوم سال ظرفیت تداوم رشد سودآوری داشته باشد و ارزش بررسی دقیق را دارد، شرکت نخریسی و نساجی خسروی خراسان با نماد #نخریس است.
نخریس از شرکتهای باسابقه صنعت نساجی است که در دو بخش ریسندگی و بافندگی فعالیت میکند. محصولات اصلی آن انواع نخ پنبهای، پلیاستر، ویسکوز و ترکیبی و همچنین پارچههای خام هستند. بخش مهمی از نخ تولیدی شرکت به فروش میرسد و مابقی در واحد بافندگی به پارچه تبدیل میشود. مواد اولیه اصلی شرکت نیز پنبه، پلیاستر و ویسکوز هستند که قیمت آنها، بهویژه پنبه وارداتی، تحت تأثیر نرخ ارز قرار دارد.
🔹 تحول اول؛ جهش سودآوری در نیمه نخست
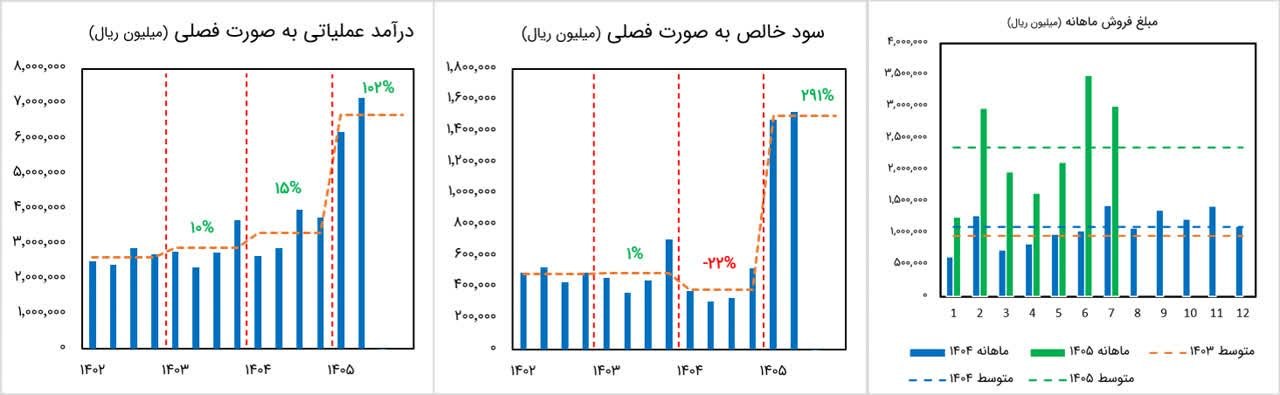
نخریس در ششماهه نخست ۱۴۰۵ حدود ۱٬۳۳۸ میلیارد تومان درآمد عملیاتی و ۳۰۰ میلیارد تومان سود خالص شناسایی کرده است. درآمد شرکت نسبت به دوره مشابه سال قبل حدود ۱۴۲ درصد و سود خالص حدود ۳۴۰ درصد افزایش یافته است. این رشد نشان میدهد که شرکت علاوه بر افزایش فروش، موفق شده حاشیه سود خود را نیز بهبود دهد.
🔹 تحول دوم؛ افزایش نرخ فروش سریعتر از رشد بهای مواد اولیه
بررسی گزارشهای ماهانه و برآورد بهای مصرف الیاف نشان میدهد در مهرماه اتفاق مثبتی در نرخ فروش نخ رخ داده است. نرخ متوسط فروش نخ در مهر نسبت به شهریور حدود ۲۸ درصد رشد داشته، درحالیکه بهای برآوردی کل مواد اولیه مصرفی به ازای هر کیلو نخ در مدل ما حدود ۲۰ درصد افزایش یافته است. در نتیجه، فاصله ریالی نرخ فروش نخ با بهای برآوردی مواد اولیه بیشتر شده است. البته بخشی از این بهبود به کاهش هزینه سایر مواد مربوط بوده و باید پایداری آن در ماههای بعد بررسی شود.
🔹 تحول سوم؛ ظرفیتهای نیمه دوم سال
ظرفیت اسمی تولید نخ شرکت حدود ۷٬۸۰۰ تن در سال است و در نیمه نخست حدود ۲٬۶۶۷ تن نخ تولید کرده است. بنابراین همچنان ظرفیت استفادهنشدهای در بخش ریسندگی وجود دارد که در صورت تأمین مواد اولیه و تقویت تقاضا میتواند به افزایش تولید و فروش منجر شود.
از طرف دیگر، اگر روند رشد نرخ فروش نخ ادامه پیدا کند و افزایش بهای پنبه و سایر الیاف با تأخیر یا شدت کمتری به هزینه تولید منتقل شود، امکان حفظ حاشیه سود مناسب در نیمه دوم وجود خواهد داشت.
البته نرخ ارز برای نخریس اثر دوگانه دارد؛ از یک طرف میتواند به افزایش نرخ فروش محصولات کمک کند و از طرف دیگر هزینه تأمین پنبه و الیاف وارداتی را بالا ببرد.
🔹 برآورد سود و ارزندگی سهم
نخریس در نیمه نخست سال حدود ۳۰۰ میلیارد تومان سود خالص محقق کرده است. با توجه به روند نرخ فروش محصولات و ظرفیتهای عملیاتی شرکت، در سناریوی تحلیلی ما دستیابی به حدود ۷۰۰ میلیارد تومان سود خالص سالانه قابل تصور است؛
با فرض تحقق این سود، نسبت P/E آیندهنگر سهم در قیمت فعلی حدود ۲٬۵۰۰ تومان، نزدیک به ۴٫۷ واحد برآورد میشود.
از منظر قیمتی نیز هر چه به محدوده ۲٬۳۰۰ تومان نزدیک تر شویم جذابتر به نظر میرسد و ریسک کمتری دارد.
بنابراین نخریس از منظر رشد سودآوری، افزایش نرخ فروش نخ و ظرفیت استفادهنشده تولید، یکی از نمادهای قابلتوجه صنعت نساجی برای نیمه دوم سال است و باید دنبال کرد
1405.08.29
نموارد سود و زیان فصلی
#نخریس
۱۴۰۵/۰۸/۲۹