مهم‌ترین محرک‌های بنیادی حفاری
حفاری-لوگو
حفاری
حفاری شمال
۷٬۱۸۰
ریال
+۷۹۰
+۱۲٫۳۶
صفحه اختصاصی «حفاری» در بتاسهم
EPS تحلیلی بتاسهم
PE تحلیلی بتاسهم
اطلاعات کامل بازار

تحلیل‌گر هوشمند نماد «حفاری»

دستیار هوشمند

گزارش تحلیل هنوز ایجاد نشده است

برای دریافت گزارش کامل تحلیل هوشمند، روی دکمه زیر کلیک کنید.

دستیار هوشمند بتاسهم

در مورد نماد یا گزارش خاصی سوال دارید؟
از دستیار هوشمند بتاسهم بپرسید
شروع گفتگو
بررسی و انتشار توسط بتاسهم
شاهنامه بورس

مهم‌ترین محرک‌های بنیادی حفاری

۲۲ آبان ۱۴۰۵

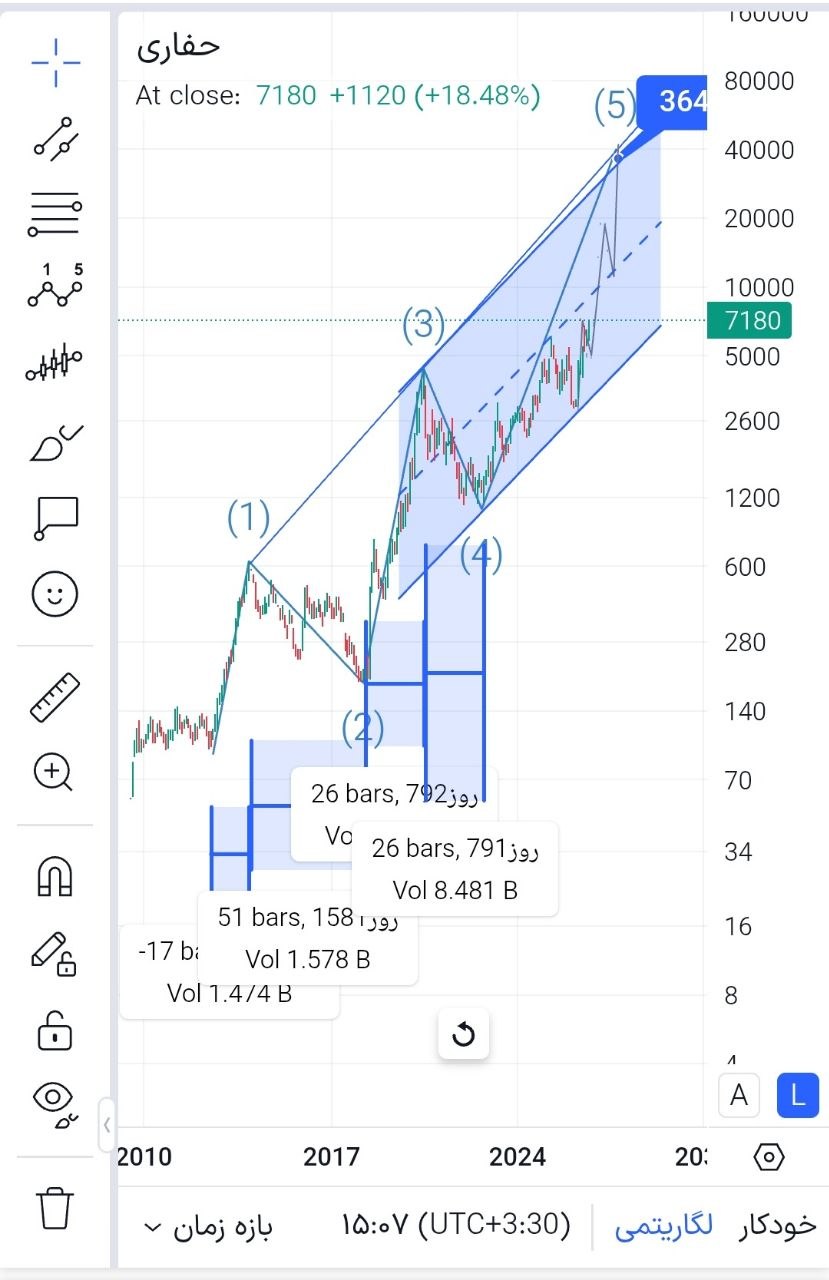
تکنیکال: از منظر زمانی، ساختار امواج سهم حفاری نشان‌دهنده سیکل‌های متفاوتی در روند بلندمدت است؛ به‌طوری‌که موج اول طی حدود ۱۷ ماه شکل گرفته و موج دوم با اصلاح زمانی قابل‌توجه ۳ برابر موج ۱، حدود ۵۱ ماه به طول انجامیده است. موج سوم نیز طی حدود ۲۶ ماه به پایان رسیده که بیانگر شتاب بیشتر حرکت صعودی نسبت به سیکل قبلی است. بر این اساس، می‌توان برای موج چهارم حداکثر دوره اصلاحی حدود ۲۶ ماه اندازه موج ۳(از قوانین الیوت موج ۴ نمیتواند زمانی کمتر موج ۳ داشته باشد)و برای موج پنجم یک سیکل صعودی بلندمدت حدود ۵۲ماهه در نظر گرفت. این تناسب زمانی می‌تواند مبنای مناسبی برای بررسی روند آتی سهم و تخمین پنجره زمانی تکمیل موج پنجم باشد؛ هرچند زمان‌بندی امواج در نظریه الیوت قطعیت ندارد.
از منظر قیمتی هم اکنون در موج ۵ هستیم، هدف کوتاه مدت ۱۰۰۰ تومان و میانمدت ۱۸۰۰ و سقف کانال ۳۶۰۰.
از لحاظ زمانی پایان ۱۴۰۶.
حد ضرر تثبیت زیر ۶۰۰ تومان.

بنیادی: حفاری با توجه به ارزش دارایی‌ها، قراردادهای منعقدشده و عملکرد سودآوری، دارای ظرفیت رشد قابل‌توجهی است. ارزش فعلی بازار شرکت حدود ۱۲٬۷۰۰ میلیارد تومان، معادل تقریبی ۴۷ میلیون دلار است؛ در حالی که طبق اظهارات مطرح‌شده در کنفرانس خبری، ارزش جایگزینی دکل‌های حفاری شرکت حدود ۱۰۰ میلیون دلار برآورد شده است. این اختلاف، اهمیت بررسی ارزش دارایی‌های شرکت در مقایسه با ارزش بازار را نشان می‌دهد.
از مهم‌ترین محرک‌های بنیادی سهم می‌توان به قراردادهای منعقدشده و قراردادهای آتی، ظرفیت رشد درآمدهای عملیاتی و همچنین پرونده حقوقی مرتبط با شرکت پتروپارس اشاره کرد. در این پرونده، محکومیت پتروس به مبلغ ۹.۵ همت، معادل حدود ۷۵ درصد ارزش فعلی بازار شرکت، مطرح شده که در مرحله اعتراض نهایی از سوی شرکت پتروپارس لیمیتد قرار دارد؛ بنابراین تحقق منافع مالی آن همچنان با عدم قطعیت حقوقی همراه است.
از نظر سودآوری، شرکت در سه‌ماهه نخست ۱۵ تومان و در سه‌ماهه دوم ۶۸ تومان سود به ازای هر سهم محقق کرده و مجموع سود شش‌ماهه به ۸۳ تومان رسیده است. این عملکرد نشان‌دهنده رشد بیش از ۴۰۰ درصدی سود سه‌ماهه دوم نسبت به سه‌ماهه اول است. با فرض تداوم روند عملیاتی، پیش‌بینی سود سالانه ۲۰۰ تا ۲۲۰ تومان میتوان داشت.
نکات کلیدی
تحلیل تکنیکال و الیوت: سهم هم‌اکنون در موج ۵ قرار دارد؛ اهداف قیمتی شامل ۱۰۰۰ تومان (کوتاه‌مدت)، ۱۸۰۰ تومان (میان‌مدت) و ۳۶۰۰ تومان (سقف کانال) بوده و پایان سیکل زمانی آن اواخر ۱۴۰۶ با حد ضرر تثبیت‌شده زیر ۶۰۰ تومان ارزیابی می‌شود.
مقایسه ارزش بازار و ارزش جایگزینی: ارزش فعلی بازار شرکت حدود ۱۲,۷۰۰ میلیارد تومان (معادل ۴۷ میلیون دلار) است، در حالی که ارزش جایگزینی دکل‌های حفاری حدود ۱۰۰ میلیون دلار برآورد می‌شود.
پتانسیل پرونده حقوقی: پرونده حقوقی مرتبط با پتروپارس با محکومیت ۹.۵ همتی (معادل ۷۵ درصد ارزش بازار شرکت) در مرحله اعتراض نهایی قرار دارد که تحقق آن با عدم قطعیت همراه است.
عملکرد سودآوری: محقق شدن ۸۳ تومان سود به ازای هر سهم در عملکرد ۶ ماهه (شامل ۱۵ تومان در سه ماهه اول و ۶۸ تومان در سه ماهه دوم) نشان‌دهنده رشد بیش از ۴۰۰ درصدی سود فصل دوم است و پیش‌بینی سود سالانه ۲۰۰ تا ۲۲۰ تومان برای سهم وجود دارد.
شاهنامه بورس
نمایش تمام تحلیل‌هایشاهنامه بورس

این مطلب صرفاً نظر تحلیل‌گر است و به هیچ‌عنوان توصیه سرمایه‌گذاری از سمت بتاسهم یا تحلیلگر محسوب نمی‌شود.

جدیدترین تحلیل‌ها در بتاسهم

ابزارها و داده‌های بتاسهم

روش‌های جایگزین پرداخت

درصورتی‌که امکان استفاده از درگاه پرداخت آنلاین برای شما وجود ندارد، می‌توانید مبلغ مورد نظر را به مشخصات بانکی زیر واریز کرده و اطلاعات پرداخت را برای ما ارسال کنید.

کارت بانک اقتصاد نوین به نام نوید خاندوزی

۶۲۷۴-۱۲۱۱-۶۵۳۰-۵۱۱۱

شماره حساب بانک اقتصاد نوین به نام نوید خاندوزی

۳۰۰۱-۸۰۰-۱۶۸۲۳۰-۲

اطلاعات پرداخت را از طریق تماس تلفنی و یا پیام تلگرامی به شماره ۰۹۳۳۳۶۷۹۱۹۰ ارسال کنید.

تلگرام پشتیبانی بتاسهم